
Опционы: доска, улыбка, GEX и конструктор
Доска страйков, улыбка, GEX, конструктор, журнал, алерты, сканер, радар, опционы США и их комиссии.
«Опционы» — рабочее место по опционам Мосбиржи (Si, RI, BR, SBER и другие базовые активы с опционами). Виды разбиты на три группы: «Рынок» (Доска, Улыбка, Ожидаемый ход, GEX), «Идеи» (Сканер, Радар) и «Мои» (Конструктор, Журнал, Алерты). «Теория» — словарь и учебные примеры прямо в разделе.
Быстрый старт по разделу
Тур по кнопкам раздела «Опционы» — за минуту: выбор базового актива и серии, группы видов, доску страйков и режим экрана. При первом заходе в раздел внизу экрана появляется приглашение; пройти тур ещё раз можно в любой момент — «?» в шапке → «Быстрый старт — за минуту».
Один актив — маржируемые и премиальные
У актива, по которому торгуются оба вида опционов, — одна кнопка: Si (маржируемые Si и премиальные SiP), SBER (премиальные на акцию и маржируемые на фьючерс SBRF), GAZP, LKOH, Eu, CNY и другие такие пары. Рядом — переключатель «Маржируемые / Премиальные»: он меняет доску, улыбку и GEX, выбор запоминается по активу. Журнал, алерты, сканер и прежние ссылки работают как раньше.
Доска страйков
Доска — call и put по страйкам выбранной серии: bid, ask, IV, греки и открытый интерес. Окно — ±8, 12 или 20 страйков вокруг цены. Карточка контракта открывается справа (на телефоне — снизу). Если спред очень широкий или котировка односторонняя, IV показана по подгонке улыбки и помечена «≈».
Переключатель «Основные / Подробные» есть у доски, сканера и журнала — у каждого свой. В «Основных» доска показывает IV, бид и аск с каждой стороны, в «Подробных» — ваш набор колонок. Колонка страйка закреплена: при прокрутке доски вбок она остаётся у края. Цена серая, если опционная котировка пришла разовым запросом и старше 300 с — у такой цены подсказка «котировка старше 300 с». На телефоне строки сканера и журнала — карточки с кнопкой «Подробнее». Выбор запоминается для вашей учётной записи.
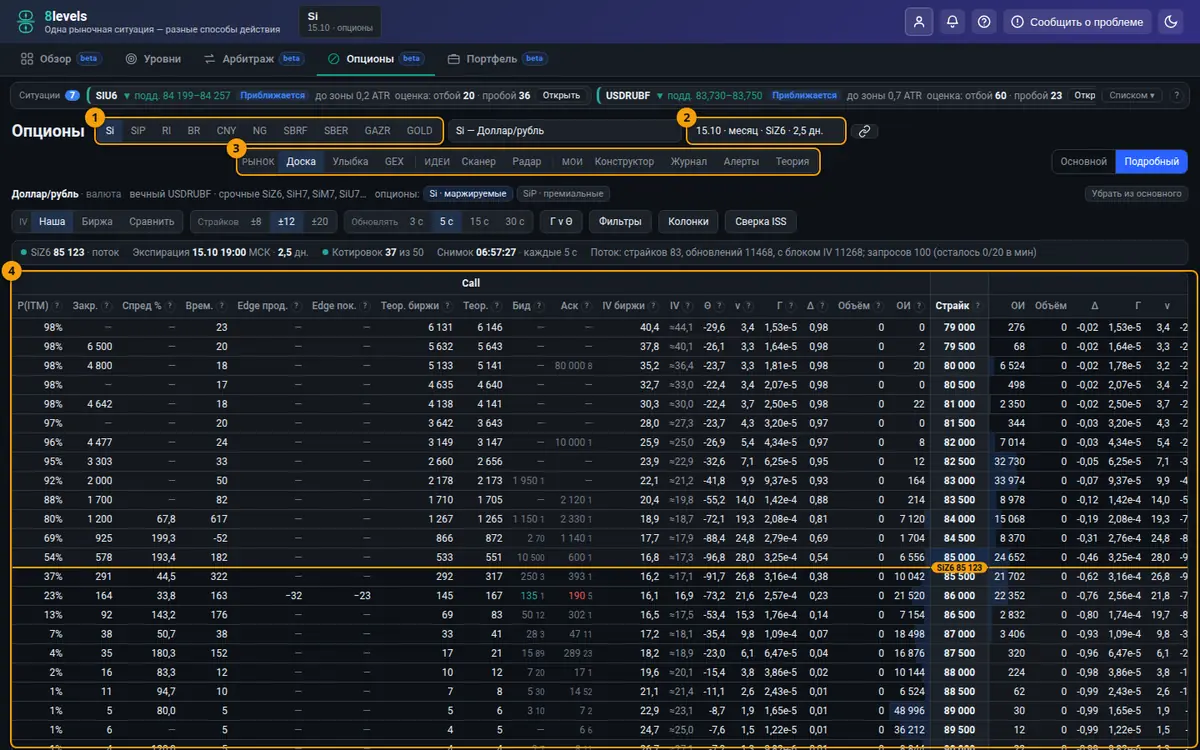
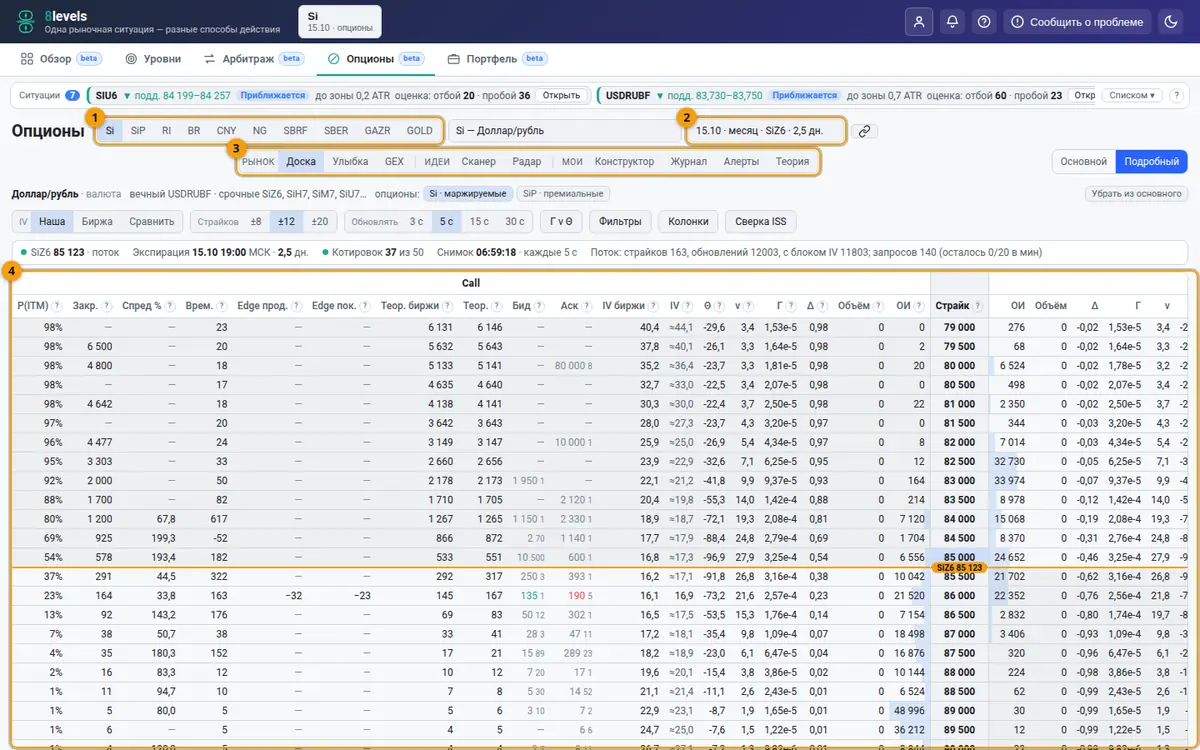
Интервал обновления доски (3, 5, 15 или 30 секунд) — как часто браузер берёт готовый снимок у сервера, а не скорость биржевого источника.
Улыбка волатильности
Улыбка — IV по страйкам одной или нескольких серий и её подгонка. Та же подгонка используется в доске и конструкторе, поэтому IV у одного страйка везде одинаковая.
Ожидаемый ход
Вид «Ожидаемый ход» (рядом с «Улыбкой») показывает, какое движение базового актива до экспирации заложено в цены опционов серии. 1σ считается двумя способами: по IV у денег — F × IV × √T — и по стрэддлу у денег (колл + пут по середине стакана) × √(π/2). При узком стакане оба счёта расходятся не больше чем на 15 %; если стакан широкий или пуст, расчёт идёт по IV (середина стакана, улыбка 8levels или IV биржи) и помечен «≈». У опционов США стрэддл указан за акцию и за контракт (100 акций), в долларах.
Ниже — гистограмма ходов базового актива за тот же срок за 2 года с отметками сегодняшних ±1σ и ±2σ и доля случаев, когда цена уходила дальше 1σ. Полоса «Зоны ASC в коридоре» раскладывает зоны ASC на внутри 1σ, между 1σ и 2σ и дальше. Блок «Торговля с заданным риском» делит ход серии на дни и сравнивает дневной коридор с шириной ядра ASC H1 и H4: узкое ядро — за день цена обычно выходит за него, широкое — вероятнее боковик. Кнопка «Коридор опционов на «Уровнях»» выводит ±1σ, ±2σ и коридор дня на график раздела «Уровни» (по умолчанию выключено).
В «Обзоре» и на странице ситуации строка «ход до …» показывает, лежит ли цель сценария внутри ±1σ, между 1σ и 2σ или дальше. В «Алертах» есть вид «Цена вышла за ожидаемый ход»: опора фиксируется в начале дня (коридор дня) или при создании (коридор серии), повтор — после возврата внутрь 0,8 коридора.
IV и HV
Вид «IV и HV» сравнивает ATM IV ближней серии с тем, как базовый актив двигался на самом деле. Таблица HV — по дневным свечам брокера за 10, 20 и 60 дней тремя методами: по закрытиям, Parkinson (размах high/low) и Garman–Klass (размах плюс открытие и закрытие). Внутридневная RV — по закрытым барам H1 и M15 за 5 и 20 дней, к году — по фактическому числу баров в дне. Сегодняшняя незакрытая свеча и бары без объёма в расчёт не входят.
Статистический коридор для IV: низ — min(HV20, HV60) × 0,9, верх — max(HV20, HV60) × 1,25 плюс свой запас на события (поле «События до экспирации, п. IV», по умолчанию 0) и запас на дивиденды до экспирации у акций. Плитка «Отклонение» — на сколько пунктов IV вышла за край; график показывает ATM IV, HV20 и коридор за 60 дней по своей истории 8levels. Пока истории меньше нужного, вместо перцентиля написано «Недостаточно истории». «Подвижность» — HV5/HV60: больше 1,3 — «разгон», меньше 0,7 — «затишье».
Блок «Торговля с заданным риском» определяет режим по закрытым барам H1 и M15 — боковик, нейтрально или тренд — по ADX, ширине и наклону канала в ATR и пробою ядра ASC H1. Режим меняется только после нескольких баров подряд, после пробоя ядра действует пауза. Рабочая зона дня — где цена провела 70 % времени; число частей сетки = ширина зоны / ATR M15, не больше 6.
История улыбки
В «Улыбке» две подвкладки: «Сейчас» — текущая улыбка серии и «История» — как менялись её метрики. Раз в 30 минут в торговые часы 8levels сохраняет срез улыбки по сериям основного списка «Опционов»; из параметров подгонки каждого среза считаются ATM IV, RR25, BF25, наклон и кривизна улыбки — той же формулой, что и текущая улыбка, — и наклон сроков (ATM IV следующей серии минус ближней на 30 дней). История собрана с 11.10.2026. Графики — за 1, 5 или 20 торговых дней по ближней серии (первая от 7 дней до экспирации). Срезы без живого потока дают разрыв линии, а не ноль.
Таблица «По экспирациям» — метрики последнего живого среза по каждой серии и отметка паритета: невязка цены базового актива против синтетики колл − пут; предупреждение, если она больше среднего спреда пары. Блок «Стоимость удержания базы» — тета стрэддла ATM ближней серии в деньгах на 1 комплект (1 колл + 1 пут) по дням и строка: сколько денег в день и сколько полных циклов по шагу сетки из вида «IV и HV» нужно, чтобы её покрыть. Оповещение «Изменение RR25» берёт историю из тех же срезов.
Вероятности конструкции
Плитка «Вероятность прибыли» в конструкторе показывает две оценки: «по улыбке» и «по одной IV». Первая берёт распределение цены на экспирацию ближайшей серии из её улыбки (риск-нейтральная плотность, вторая производная цены колла по страйку), вторая — логнормаль со средней IV ног, как раньше. У конструкций с крыльями они расходятся: одна IV считает оба хвоста одинаковыми, а улыбка видит перекос. Улыбке верим между крайними котируемыми страйками, дальше — логнормальные хвосты с IV края.
«EV по улыбке» — средний результат на экспирацию по тому же распределению, с комиссиями, без дрейфа и риск-нейтрально. При входе по середине стакана он близок к нулю за вычетом издержек; отрицательный EV показывается как есть. Плитка «В деньгах на экспирацию» — вероятность для каждой опционной ноги по улыбке её серии и, в скобках, по IV самой ноги. У американских и премиальных опционов — европейская оценка: досрочное исполнение не учитывается.
В «IV и HV» под сеткой «Торговли с заданным риском» — вероятность по улыбке ближней серии, что цена останется в рабочей зоне до конца дня и до конца недели: «закрытие внутри» и «без касания» границ (ряд образов для двух границ). Дисперсия до горизонта — доля дисперсии серии по торговым часам: ночь и выходные почти не добавляют хода.
Чек-лист перед входом
Полоса «Чек-лист перед входом» под кнопками конструктора и в каждой карточке мастера сводит в одно место то, что уже посчитано. Ручных галочек нет — каждый пункт считается по текущей доске и вашему профилю; по нажатию открывается список с причинами. Статусы: ✓ — пройден, ✗ — не пройден, «—» — нет данных (например, в профиле не указан размер счёта).
- Встречные заявки и спред: у каждой ноги есть заявка на исполнимой стороне, худший спред — не больше 10 % цены ноги.
- Свежесть цены базового актива: не старше 2 минут (из потока — пройден).
- Худший стресс — ячейка стресса карточки гамма-скальпинга или матрицы зон ASC — не больше риска на идею из профиля.
- ГО конструкции — в пределах доли ГО от счёта из профиля.
- До ближайшей экспирации не меньше 3 дней и не меньше срока идеи (из мастера — нижняя граница выбранного срока, иначе горизонт профиля).
- Непокрытая продажа отмечена явно и открыта в правах.
- Ожидаемый ход и зоны ASC: где точки безубыточности относительно ±1σ и ±2σ серии и сколько зон ASC внутри 1σ. Это справка, не условие.
Для стрэддла, стрэнгла, стрипа, стрэпа и их синтетики с базой (торговля с заданным риском) добавляются пункты 8–12: база внутри коридора объёма карточки гамма-скальпинга; режим «боковик» из «IV и HV» — в другом режиме новые части не открываются; худший сценарий — стресс, комиссии туда-обратно и резерв проскальзывания в половину спреда — в пределах бюджета риска карточки или риска на идею; время с 09:00 до 23:35 мск — позже новые части не открываются, открытые не закрываются принудительно; позиция, открытая из журнала, совпадает со сделками брокера — при расхождении пауза до сверки.
Сохранение в журнал не блокируется. Если не пройден хотя бы один из пунктов 1–4, в записи журнала остаётся отметка «чек-лист: не пройдено N» — она видна в «Журнале» и в примечаниях позиции в «Портфеле». Для позиций, заведённых задним числом в «Своей позиции», чек-лист не считается.
Пример на Si: колл-спред по месячной серии, счёт 1 000 000 ₽, риск на идею 1 % — пункт 3 пройден, если худшая ячейка стресса не глубже −10 000 ₽. На SPYUS суммы в долларах переводятся в рубли по курсу ЦБ; если курса нет, пункты 3 и 4 показываются как «нет данных».
Мастер идеи
Кнопка «Подобрать конструкцию» над доской и вид «Мастер идеи» — путь «я думаю, что будет так → какие конструкции это отражают → чем они рискуют» без самостоятельной сборки ног. Семь вопросов: цель (направление, движение, распад времени, защита позиции, торговля с заданным риском), ожидание по цене, ожидание по IV, срок серии (7–30, 31–75 или 76–180 дней), вход (платить или получать премию), опыт и число ног.
Отбор — правила по признакам шаблонов конструктора: под какие ожидания по цене собран шаблон, знак веги и теты, дебет или кредит, число ног, есть ли непокрытые проданные опционы. Для первой конструкции соотношения, синтетика, календари и непокрытые не предлагаются; непокрытые без открытого права не выдаются вовсе. Серия — ближайшая месячная или квартальная в сроке; страйки — от центра серии с шагом в треть ожидаемого хода.
Каждая карточка посчитана так же, как в конструкторе: «Зарабатывает» и «Главный риск», мини-график P/L на экспирацию, ноги со сторонами стакана, вход, максимальный убыток и прибыль, ГО, POP и EV по улыбке, исполнимость и совместимость с «Профилем трейдера». Ярлыки исполнимости: «исполнима», «широкий спред» (спред ноги больше 10 % от середины), «нет встречной заявки». Если в стакане случайная заявка (спред больше 100 %), кандидат не показывается — причина видна в списке «Не собрались».
Порядок: сначала исполнимые и без замечаний профиля, затем меньший максимальный убыток к задействованным деньгам (ГО или уплаченная премия). «Основного варианта» нет. Ниже карточек — таблица сравнения. «Открыть в конструкторе» переносит ноги карточки без изменений. «Запомнить ответы» сохраняет их в настройках опционов; без сохранённых ответов опыт и срок берутся из профиля.
Цель «Торговля с заданным риском» берёт только купленную гамму — стрэддл и синтетику против базы — по серии 14–60 дней; карточка добавляет коридор базы, число частей сетки, тету в день и сколько циклов сетки в день нужно, чтобы её перекрыть.
Гамма-скальпинг
Для купленных и проданных стрэддла, стрэнгла, стрипа, стрэпа и их синтетики (коллы против фьючерса, путы вместе с фьючерсом) под греками конструктора появляется карточка «Гамма-скальпинг». Она отвечает, окупает ли обычный дневной ход тету и сколько съедает спред. Ход безубыточности хеджа за день — ΔS* = √(2·|Θ|/Γ), рядом численное решение той же моделью и обычный дневной ход по HV20. Парабола — P/L опционов за день после хеджа дельты в пределах трёх обычных дневных ходов.
Порог перехеджа — ход цены, на котором дельта сдвигается на ±0,5 контракта базы. Доля спреда — (аск − бид) по всем ногам к цене опционов; больше 5 % — предупреждение. Стресс через день — ход цены ±5 и ±10 % вместе со сдвигом IV −5, +5 и +10 п.; при цене на месте он совпадает с матрицей «P/L на соседних зонах ASC».
Коридор объёма базового актива — какой объём базы допустим: совокупная дельта в пределах допуска от полной дельты опционов (±33 % — «правило трёх третей», можно 50 или 67 %) и, если задан бюджет риска, худшая ячейка стресса не хуже бюджета. Ответ — на сколько базу можно увеличить и уменьшить. Рабочие части — ширина коридора, делённая на число частей сетки из «IV и HV»: для каждой цены части — объём, выход на шаг назад и проверка будущей позиции.
В шаблонах «С базовым активом» есть синтетический стрэддл 2C − 1F, стрип 3C − 2F и стрэп 3C − 1F. Объём базы подбирается по текущей дельте коллов с учётом множителей контрактов, а не как половина числа коллов. Своё соотношение — количество в таблице ног.
GEX и ключевые страйки
GEX показывает вклад каждого страйка в общую гамму по открытому интересу, профиль в пределах ±8 % цены, Zero Gamma, Call Wall (выше цены), Put Wall (ниже цены) и Max Pain. Можно смотреть одну серию или до восьми вместе. Линии можно вывести на график в «Уровнях» — по умолчанию слой выключен.
Конструктор
Конструктор собирает конструкцию из ног: опционы разных серий, фьючерс или акция. Цена входа — по стороне стакана (покупка по ask, продажа по bid), комиссия брокера вводится вами, биржевой сбор считается отдельно. График показывает результат на выбранную дату и на каждую экспирацию, рядом — греки по цене базового актива и риск на дату. Закрытые ноги сохраняют свой результат: «Реализовано / Открыто сейчас / Всего».
Под плитками — цепочка цены входа: «По середине» (середина стакана каждой ноги) → «По исполнимым ценам» (покупка по ask, продажа по bid) → «С издержками» (плюс сбор биржи и брокер за вход и выход). Плюс — уплатить, минус — получить. Строкой ниже — хватает ли лучших заявок на ×1, ×5 и ×10 конструкции. Если у части ног нет встречной заявки, написано «Теоретический расчёт. Исполнимость не подтверждена».
Конструктор собирает актив целиком: в одной конструкции могут быть маржируемые и премиальные опционы, фьючерс и акция. Ноги добавляются с доски того вида, что выбран переключателем, или шаблоном — поле «Вид» у шаблона. Базой у акций бывает акция или фьючерс любой торгуемой даты, у остальных — фьючерс серии; у премиальных на индекс, валюту и металлы — вечный фьючерс.
| Актив | Общая шкала графика | Как переводится второй вид |
|---|---|---|
| SBER и другие акции | цена акции, ₽ | страйк опциона на фьючерс делится на лот (у SBRF — 100); базис фьючерса к акции сходится к нулю к его экспирации |
| Si, Eu, CNY | пункты фьючерса | страйк премиального опциона в ₽ за единицу умножается на 1000 (у CNY — на 1); складываются серии на один и тот же фьючерс, например SiP 17.12 и SiZ6 |
Каждая нога считается своей моделью: маржируемые — Black-76 с вариационной маржой, премиальные — уплаченная или полученная премия, фьючерс — вариационная маржа, акция — оплата целиком. ГО — сумма по ногам без зачёта. Под графиком строка поясняет перевод и базис.
Ползунок «Диапазон графика» задаёт ширину шкалы: «авто» — около трёх сигм и не уже крайних страйков, вручную — ровно ±N % от цены. Плитки «Наибольшая прибыль» и «Наибольший убыток в диапазоне» считаются по видимой шкале, пунктир — на дату сценария. «На экспирации без ограничения» показан отдельно: там же видно, если прибыль или убыток не ограничены.
Шаблоны с проданными опционами без покрытия помечены «· непокрытая»: проданных коллов больше, чем купленных коллов вместе с купленным фьючерсом или акцией, или проданных путов больше, чем купленных путов вместе с проданным базовым активом. Убыток у таких конструкций в одну сторону не ограничен. Они открыты в подписке 8levels уровня «Профессиональный» и выше; в закрытой Alpha — у экспертов, у тестировщиков — по их подписке.
Блок «Соответствие ограничениям профиля» сравнивает конструкцию с тем, что вы указали в профиле трейдера: убыток в диапазоне против риска на идею, ГО против доли счёта, отношение прибыли к убытку против вашего минимума, дни до экспирации против горизонта, проданные опционы против отметки «знаю продажу опционов» и теоретический ли расчёт. «В пределах», «выходит за» или «нет данных» — это сравнение с вашими же ограничениями, не оценка конструкции и не индивидуальная инвестиционная рекомендация.
P/L на соседних зонах ASC
Под графиком конструктора — таблица «P/L на соседних зонах ASC»: результат конструкции, если цена базового актива окажется у ближайшей зоны ASC снизу, останется на месте или дойдёт до ближайшей зоны сверху. Цена строки — ближняя к текущей граница зоны: там зона встречает цену; рядом — отступ в процентах, границы зоны и таймфреймы. Столбцы — сегодня, через день, через неделю и на ближайшую экспирацию; переключатель сдвигает IV всех ног на −5, 0 или +5 пунктов. Числа — та же модель и те же комиссии, что на графике. Зоны — те же, что у ситуаций в «Обзоре». У премиальных опционов (ось — форвард) и у бумаг без уровней ASC таблицы нет, причина указана. Если у части ног нет встречной заявки, над таблицей — «Теоретический расчёт. Исполнимость не подтверждена». Зоны — модель уровней, а не цели и не прогноз.
Две базы: CR против Si
У CNY в конструкторе есть кнопка «+ нога Si»: фьючерс Si или опцион Si (Call, Put) любой серии на тот же фьючерс Si. Ноги Si рисуются на шкале цены CR: цена Si = 1000 × курс USDCNY × цена CR. Курс по умолчанию берётся из текущих цен фьючерсов Si и CR, ползунок «Курс USDCNY» сдвигает его на ±5 % — это допущение «что если», а не прогноз курса. До экспирации курс в расчёте считается неизменным.
Лоты у баз разные: CR — 1 000 юаней, Si — 1 000 $. Поэтому по рублям 100 лотов CR соответствуют примерно 14 лотам Si, а не 100. Под графиком видно, сколько рублей приходится на ноги каждой базы, а в форме ноги Si кнопка «Подставить N» ставит количество, равное ногам CR по рублям.
Таблица «CR × USDCNY» показывает P/L на ближайшую экспирацию (если опционов нет — на сегодня) для цен CR по строкам и курса от −5 до +5 % по столбцам: видно, как конструкция зависит от курса при той же цене юаня. Дельта ноги Si пересчитана в контракты CR. Каждая нога считается своей моделью, ГО — сумма по ногам без зачёта. В журнале ноги Si сохраняются с пометкой актива и на экспирации закрываются по цене своего фьючерса Si.
Журнал и алерты
Журнал хранит ваши конструкции: частичные закрытия, ролл в другую серию, сверку с выгрузкой брокера. Это учёт, а не заявки. Опционные алерты: близость стены или Zero Gamma, смена знака GEX, выход ATM IV из своего диапазона, цель или стоп по результату позиции журнала, дни до экспирации.
«Форма skew изменилась»: RR25 ближней серии от 7 дней — разница IV колла и пута с дельтой 25 (плюс — коллы дороже путов, минус — путы дороже коллов) — изменился от вашего порога в пунктах по сравнению с днём N дней назад. Снова — после возврата ближе половины порога. История RR25 копится сервисом; пока прошлого дня нет, в списке алертов видно, сколько дней накоплено. «Опционный уровень у зоны ASC»: Call Wall, Put Wall или Zero Gamma внутри зоны ASC базового актива или ближе допуска к её границе; снова — когда линия вышла из всех зон или попала в другую. То же событие формы skew есть в слежении за ситуацией. Это статистика и расчёт по модели, не сигнал.
IV Rank в алерте «IV вне диапазона» (режим «IV Rank»): где текущая ATM IV в своём диапазоне за прошлые дни, от 0 (у минимума) до 100 (у максимума), сегодня в диапазон не входит. Пороги — свои, например ниже 20 или выше 80; период — до 60 дней. Без выбранной серии берётся ближняя серия от 7 дней: у недельной серии перед экспирацией IV скачет. Нужно не меньше 5 дней истории — до этого в списке алертов видно, сколько дней накоплено. Сообщение — при выходе за порог, обратно — с запасом 5% ширины. Это статистика по истории, а не прогноз.
Сканер и радар
Сканер ищет конструкции по паритету call–put, вертикалям и календарям; радар — общая лента таких находок по всем сериям. В «Основных» у сканера 6–8 колонок; безубыточность, П/У, объём и вспомогательные цены — в «Подробных». Каждая находка отнесена к классу:
| Класс | Что значит |
|---|---|
| A | Исход зафиксирован при исполнении по показанным ценам — арбитраж в строгом смысле. Зависит от того, удастся ли исполнить все ноги |
| B | Исход почти зафиксирован: остаётся небольшой риск, который указан в карточке |
| C | Относительная цена: одна нога дешевле или дороже соседних по модели. Исход не зафиксирован |
Находки строятся только по котировкам, прошедшим фильтры спреда, возраста и глубины; причины исключений видны под списком. Пока стаканы прогреваются (ответило меньше половины страйков), сканер пишет «ожидание».
Ссылки на конструкции
Конструкцию можно отправить ссылкой. По ней видно только чтение — без автора и без правки; получатель может скопировать её в свой конструктор. Ссылку можно отозвать, до 100 ссылок на человека.
Опционы США
16 бумаг и фондов: SPY, QQQ, IWM, AAPL, MSFT, NVDA, TSLA, AMZN, GOOGL, META, AMD, AVGO, NFLX, PLTR, COIN, MSTR. До 8 недельных серий (пятничные экспирации), экспирация — 16:00 по Нью-Йорку. Котировки — OPRA.
| Что | Как считается |
|---|---|
| Контракт | 1 контракт = 100 акций или ETF. Премия на доске — в $ за акцию, шаг 0,01 $ стоит 1 $ на контракт; в карточке страйка — бид и аск за контракт |
| Валюта | все суммы — в долларах: доска, конструктор, журнал, алерты, сканер, GEX, издержки |
| Модель | американское исполнение: пут — Бароне-Адези — Уэйли, колл — Блэк — Шоулз; дивиденды и стоимость займа — поправкой к цене акции по паритету колл − пут; ставка — SOFR; улыбка и ATM — от форварда |
| Дельта | в акциях: 1 колл около денег ≈ 50 акций. В конструкторе база добавляется сразу 100 акциями на контракт — и кнопкой «База», и при переносе конструкции из сканера, «Радара» и «Обзора», вручную править не нужно |
| Стакан | глубины у опционов США нет — показываются верхний бид и аск с объёмом |
| GEX | открытый интерес по опционам США не передаётся — GEX не строится, об этом пишется прямо на экране |
| Котировки | заполняются в пределах квоты запросов: в первые минуты доска бывает частично пустой; двусторонние котировки — только в сессию США |
Комиссии по опционам и акциям США
Комиссии брокера по счёту опционов США заложены в расчёты сами — на доске, в сканере, конструкторе, журнале, «Как сыграть уровень» и «Портфеле».
| Операция | Комиссия |
|---|---|
| Сделка с опционом | 1,30 $ за контракт: брокер 0,65 + внешний брокер 0,45 + клиринг 0,20 |
| Продажа опциона | ещё сбор SEC 0,00278 % от суммы, минимум 0,01 $ (пока показан в подписи, в сбор сделки не входит) |
| Опцион сгорел на экспирации | 1,45 $ за контракт: 1 $ + 0,45 $ внешнему брокеру, без клиринга |
| Поставка по опциону | как сделка со 100 акциями по страйку — по ставкам для акций |
| Акция или ETF | 0,1 % от суммы + клиринг 0,0005 $ за акцию (мин. 0,014 $) + NSCC 0,000175 $ за акцию (мин. 0,01 $) |
| Продажа акции | ещё сбор SEC 0,00278 %, минимум 0,01 $ |
| Премаркет и постмаркет | ещё 0,003 $ за акцию, минимум 0,01 $ |
Премия в рублях
У опционов, где премия в долларах или пунктах (BR, NG, GOLD, SILV, PLT, RI), в панели доски есть переключатель «Премия: $ / ₽» («пункты / ₽» у индексов). Рубли за контракт = премия × стоимость шага ÷ шаг цены; множитель приходит с биржи и меняется с курсом каждый клиринг. Дельта и гамма не меняются, выбор запоминается.
ГО в опционах
ГО показано биржевое, суммой по ногам без портфельного зачёта. У брокера оно может отличаться.
Что открыто в подписках
| Что | Бесплатно | Базовый | Профессиональный | Деривативы |
|---|---|---|---|---|
| «Опционы»: доска страйков и улыбка волатильности | — | есть | есть | есть |
| Опционы: GEX, конструктор и журнал конструкций | — | — | есть | есть |
| Опционные алерты | — | — | до 10 | до 100 |
| Опционы: сканер конструкций, радар, ссылки на конструкции | — | — | — | есть |